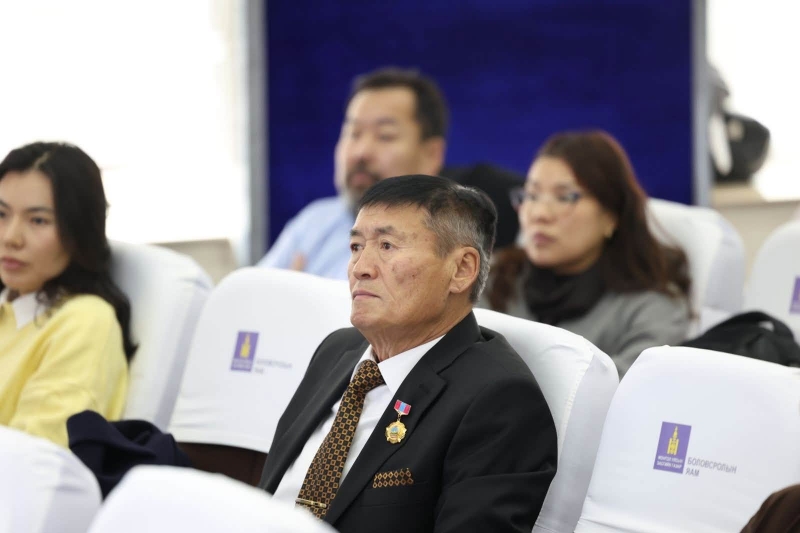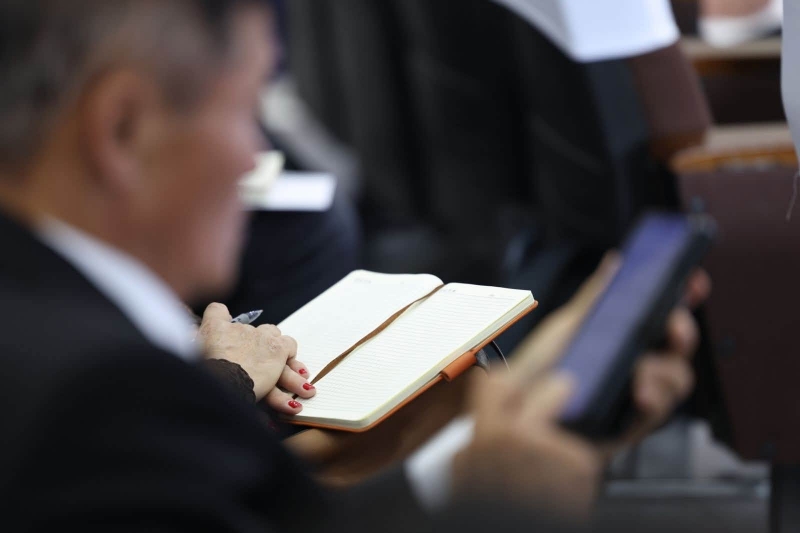
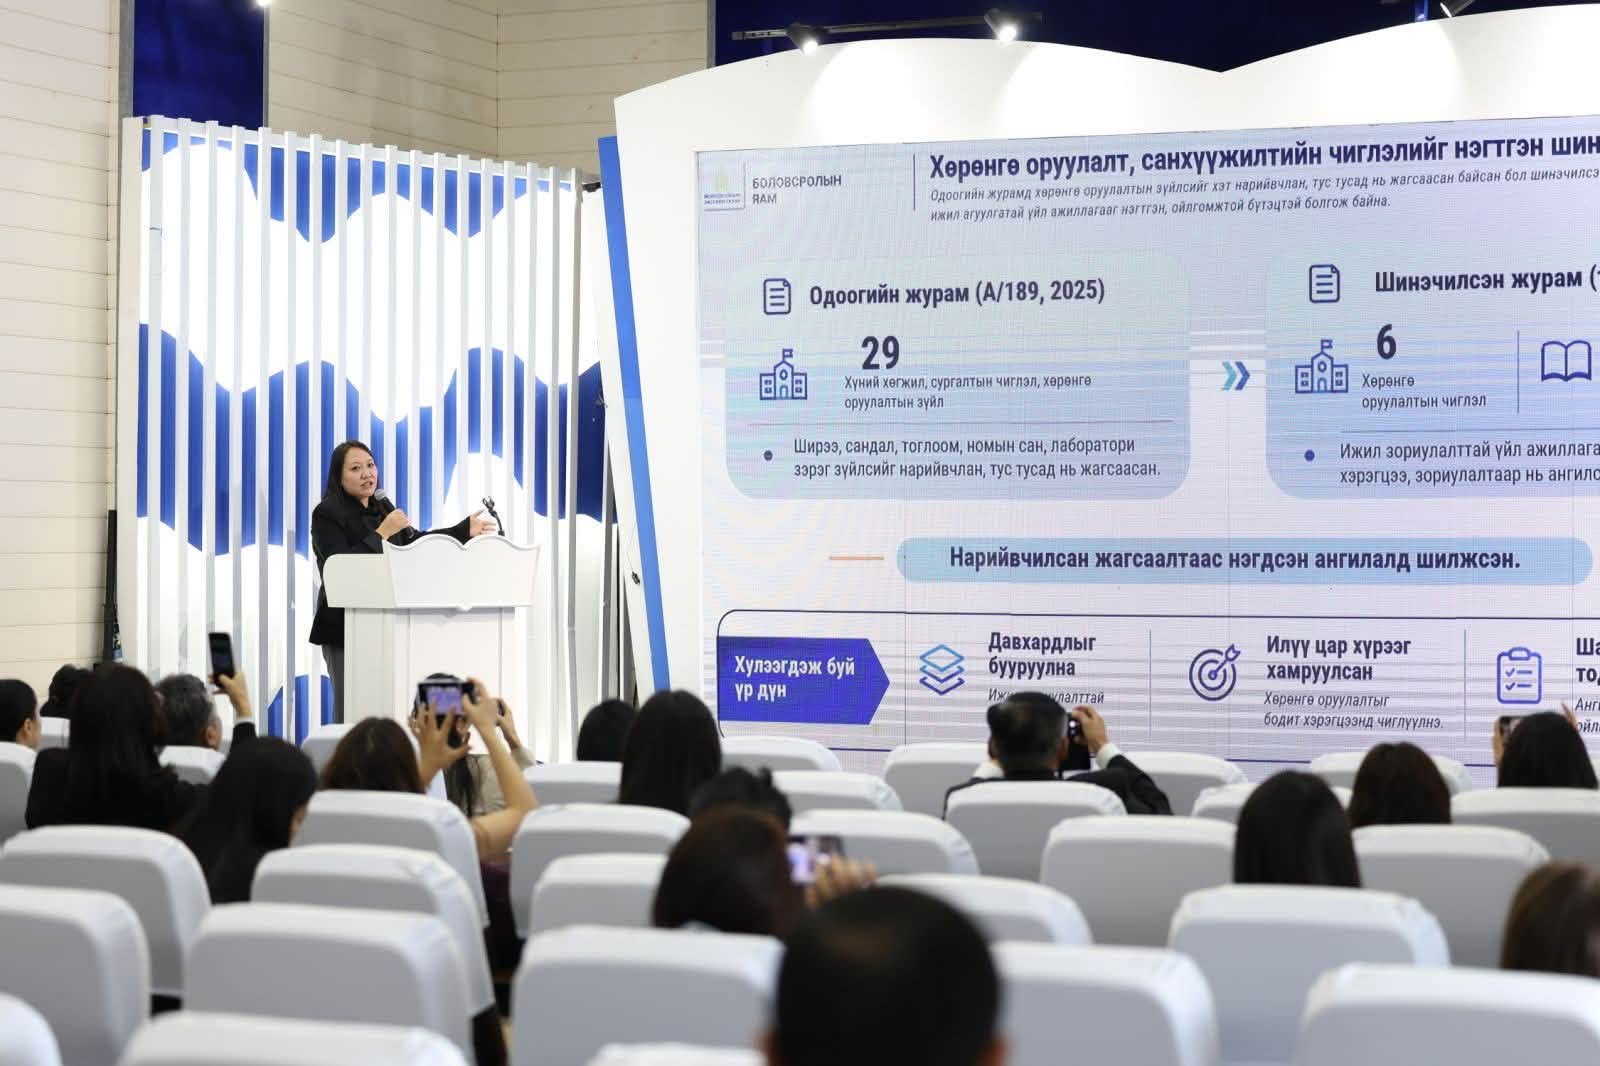
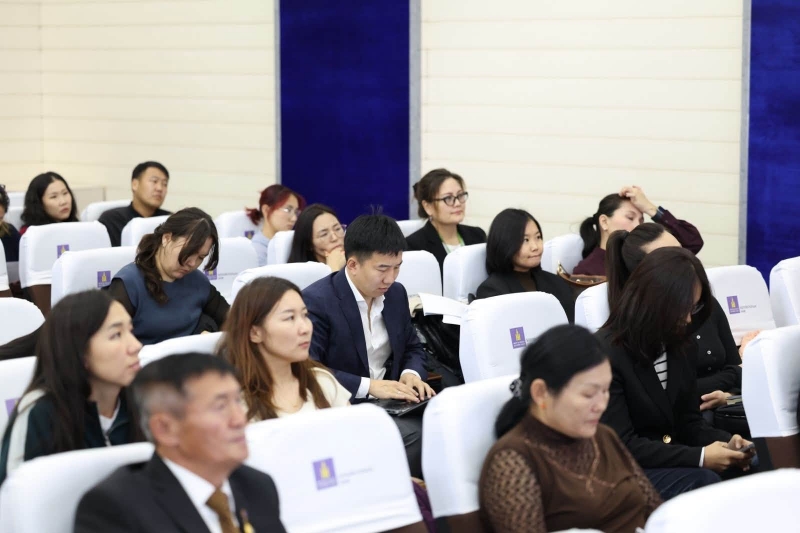
Боловсролын салбарт аж ахуйн нэгжийн орлогын албан татварын хөнгөлөлт эдлэх журмын хэрэгжилт, тулгамдаж буй асуудал, шинэчлэх шаардлагын талаар төр, хувийн хэвшил, боловсролын байгууллагуудын төлөөлөл оролцсон хэлэлцүүлэг боллоо.
Хэлэлцүүлгээр татварын хөнгөлөлт эдлэхтэй холбоотой ойлголт, хэрэгжилтийн процесс байгууллага бүрд харилцан адилгүй байгаа, боловсролын салбарт чиглэсэн хөрөнгө оруулалтыг бодит хэрэгцээтэй уялдуулах механизм хангалтгүй байгаа зэрэг асуудлыг онцлон хэлэлцэв. Мөн төрийн бус байгууллага болон олон улсын байгууллагаар дамжуулан хэрэгжүүлж буй боловсролын төсөл, хөтөлбөрүүдэд үзүүлсэн дэмжлэгийг хэрхэн үнэлэх, сургалт, хүний хөгжил, боловсролын үйлчилгээний зардлыг тооцох аргачлалыг боловсронгуй болгох, аж ахуйн нэгжүүдийн үндсэн үйл ажиллагааны хүрээнд үзүүлж буй дэмжлэгийг татварын хөнгөлөлтөд хамруулах зохицуулалтыг тодорхой болгох шаардлагатай байгааг оролцогчид онцоллоо.
Энэ хүрээнд аж ахуйн нэгж, байгууллагын төлөөллөөс ирүүлсэн санал, зөвлөмжид үндэслэн журмын шинэчилсэн төсөлд дараах чиглэлүүдийг тусгаж байна.
Тухайлбал, журмыг аж ахуйн нэгжүүд болон боловсролын байгууллагуудад ойлгомжтой, хэрэгжүүлэхэд хялбар, нэг мөр ойлголттой байхаар шинэчлэн боловсруулна. Мөн шинэчилсэн журам батлагдсаны дараа татварын хөнгөлөлтийн талаарх мэдээлэл, зөвлөмжийг бизнесийн байгууллагуудад хүргэх сурталчилгаа, нөлөөллийн ажлыг үе шаттай зохион байгуулахаар төлөвлөж байна.
Түүнчлэн орон нутгийн боловсролын байгууллагуудын хэрэгцээ, шаардлагыг нэгтгэсэн цахим санг байгуулж, олон нийтэд нээлттэй, ил тод байдлаар ажиллуулах юм. Ингэснээр аж ахуйн нэгжүүд боловсролын байгууллагуудын бодит хэрэгцээтэй танилцаж, хөрөнгө оруулалт, дэмжлэгээ илүү оновчтой төлөвлөх боломж бүрдэх юм.
Журмын шинэчлэлээр татварын хөнгөлөлтийн хамрах хүрээг өргөжүүлж, төрийн бус байгууллагуудын хэрэгжүүлж буй боловсролын бодит үр дүн бүхий төсөл, хөтөлбөр, үйл ажиллагаанд аж ахуйн нэгжээс үзүүлсэн санхүүгийн дэмжлэгийг хөнгөлөлтөд хамруулах зохицуулалтыг тусгахаар ажиллаж байна.
Мөн сургалтын төсөл, хөтөлбөр, арга хэмжээ, хүний хөгжилд чиглэсэн үйл ажиллагаанд аж ахуйн нэгжийн үзүүлсэн санхүүгийн дэмжлэгийг татварын хөнгөлөлтөд хамруулах боломжийг нэмэгдүүлэхээр тусгажээ.
Энэхүү шинэчлэл нь боловсролын салбар дахь төр, хувийн хэвшлийн түншлэлийг бэхжүүлэх, хувийн хэвшлийн хөрөнгө оруулалтыг бодит хэрэгцээтэй уялдуулах, боловсролын чанар, хүртээмжийг сайжруулахад чухал ач холбогдолтой гэж үзэж байна.